कई बार हम अपनी सुविधा के लिए बैंक खाता खुलवाते हैं, लेकिन नौकरी बदलने, शहर बदलने या किसी नए खाते के इस्तेमाल की वजह से पुराने खाते में लेन-देन बंद हो जाता है। महीनों या सालों तक कोई गतिविधि न होने पर अचानक पता चलता है कि खाता इनऑपरेटिव या डॉर्मेंट हो गया है, ऑनलाइन ट्रांसफर रुक गए हैं, या खाते के बैलेंस पर ‘Hold’ लग गया है।
यदि आपका भी बैंक खाता निष्क्रिय हो गया है, तो चिंता करने की आवश्यकता नहीं है। आपका पैसा बैंक में सुरक्षित रहता है। यहाँ भारतीय रिज़र्व बैंक (RBI) के दिशा-निर्देशों, गूगल सर्च के मुख्य पहलुओं और व्यावहारिक बैंकिंग प्रक्रिया के आधार पर पूरी जानकारी दी गई है।
“Account Dormant” का क्या मतलब होता है?
भारतीय रिज़र्व बैंक (RBI) के नियमों के अनुसार, बैंक खातों की सक्रियता को दो चरणों में वर्गीकृत किया जाता है:
- इनएक्टिव अकाउंट (Inactive Account): यदि किसी Savings Account या Current Account में पिछले 12 महीनों से ग्राहक द्वारा कोई लेन-देन (जैसे जमा, निकासी या ऑनलाइन ट्रांसफर) नहीं किया गया है, तो बैंक उसे प्राथमिक रूप से ‘Inactive’ मान लेता है।
- डॉर्मेंट अकाउंट (Dormant Account): यदि खाते में लगातार 24 महीनों (2 साल) तक ग्राहक की तरफ से कोई वित्तीय या गैर-वित्तीय गतिविधि नहीं होती, तो बैंक उसे ‘Dormant’ (पूरी तरह निष्क्रिय) घोषित कर देता है।
ध्यान देने योग्य बात: बैंक द्वारा खाते में क्रेडिट किया जाने वाला ब्याज (Interest) या काटा जाने वाला एसएमएस चार्ज ग्राहक-प्रेरित लेन-देन नहीं माना जाता। यदि आपने खुद से कोई निकासी या जमा नहीं किया, तो ब्याज मिलने के बावजूद 2 साल पूरे होने पर खाता डॉर्मेंट हो जाता है।
डॉर्मेंट अकाउंट होने पर क्या प्रभाव पड़ता है?
जब बैंक खाता डॉर्मेंट हो जाता है, तो बैंक सुरक्षा कारणों से उस पर कुछ अस्थायी प्रतिबंध लगा देता है ताकि कोई अनाधिकृत व्यक्ति इसका दुरुपयोग न कर सके:
- सुविधाएं बंद: आपका एटीएम/डेबिट कार्ड, चेक बुक, यूपीआई और नेट बैंकिंग/मोबाइल बैंकिंग सेवाएं अस्थायी रूप से रोक दी जाती हैं।
- लेन-देन पर रोक: आप खाते से सीधे पैसे नहीं निकाल सकते और न ही ऑनलाइन किसी अन्य खाते में फंड ट्रांसफर कर सकते हैं।
- ब्याज लगातार मिलता रहता है: खाता निष्क्रिय होने के बावजूद बैंक खाते में जमा शेष राशि पर मिलने वाला ब्याज बंद नहीं होता; तय नियमों के अनुसार ब्याज राशि लगातार जुड़ती रहती है।
डॉर्मेंट, इनएक्टिव और फ्रोजन खाते में अंतर
| स्थिति | अवधि / मुख्य कारण | क्या पैसे निकाल सकते हैं? | क्या पैसे आ सकते हैं (Credit)? |
| Inactive Account | 12 से 24 महीने तक लेन-देन न होना | सीमित / सतर्कता जांच के साथ | हाँ |
| Dormant Account | 24 महीने (2 साल) से अधिक निष्क्रिय | नहीं (पूरी तरह रोक) | हाँ (शर्तों के अधीन) |
| Frozen Account | कानूनी आदेश, साइबर सेल या KYC खामी | नहीं | फ्रीज के प्रकार पर निर्भर |
क्या फ्रोजन अकाउंट में पैसा जा सकता है?
यह फ्रीज के स्वरूप पर निर्भर करता है:
- Total Freeze: इसमें खाते में न तो पैसा आ सकता है और न ही निकाला जा सकता है (No Debit, No Credit)।
- Debit Freeze: इसमें बाहर से पैसा (क्रेडिट) आ सकता है, लेकिन खाताधारक किसी भी माध्यम से निकासी नहीं कर सकता।
क्या 10 साल तक कोई लेन-देन न होने पर खाता निष्क्रिय हो जाता है?
हाँ, लेकिन 10 साल की स्थिति सामान्य डॉर्मेंट खाते से अलग स्तर पर चली जाती है।
यदि किसी खाते में लगातार 10 वर्षों तक कोई लेन-देन नहीं होता और न ही खाताधारक बैंक से संपर्क करता है, तो उसे Unclaimed Deposit (लावारिस जमा) की श्रेणी में वर्गीकृत किया जाता है।
10 साल बाद निष्क्रिय खाते का क्या होता है?
10 वर्ष पूरे होने पर बैंक जमा मूलधन और अर्जित ब्याज को भारतीय रिज़र्व बैंक के DEA Fund (Depositor Education and Awareness Fund) में स्थानांतरित कर देता है।
खाताधारक का अधिकार: आरबीआई के फंड में पैसा जाने के बाद भी ग्राहक या उसके कानूनी उत्तराधिकारी का मालिकाना हक समाप्त नहीं होता। बैंक शाखा में आवश्यक पहचान प्रमाण और क्लेम फॉर्म जमा करके इस राशि को ब्याज सहित वापस प्राप्त करने की प्रक्रिया शुरू की जा सकती है। इसके लिए आप UDGAM Portal (RBI) पर लावारिस जमा राशि की स्थिति ऑनलाइन जांच सकते हैं।
डॉर्मेट अकाउंट चालू कैसे करें? (Reactivation Process)
निष्क्रिय बैंक खाते को दोबारा एक्टिव करने के लिए बैंक व्यक्तिगत पहचान और सुरक्षा मानकों का पालन करते हैं। इसके मुख्य चरण निम्नलिखित हैं:
- शाखा जाएं (Branch Visit): अपने संबंधित बैंक की होम ब्रांच (गृह शाखा) में संपर्क करें।
- लिखित आवेदन या Re-KYC फॉर्म: बैंक से ‘Dormant Account Activation Form’ प्राप्त करें या शाखा प्रबंधक को खाता पुनः चालू करने का एक लिखित आवेदन दें।
- केवाईसी सत्यापन (Re-KYC): पहचान और पते का प्रमाण प्रस्तुत करें। इसके लिए वैध Aadhaar Card और PAN Card की स्व-प्रमाणित प्रति संलग्न करें। साथ ही आवश्यक होने पर e-KYC प्रक्रिया पूरी करें और मूल दस्तावेज सत्यापन के लिए पास रखें।
- हस्ताक्षर मिलान: बैंक अधिकारी आपके वर्तमान हस्ताक्षर का मिलान सिस्टम में दर्ज पुराने रिकॉर्ड से करते हैं।
- निशुल्क प्रक्रिया: RBI के नियमों के अनुसार डॉर्मेंट खाते को दोबारा सक्रिय करने के लिए बैंक कोई अतिरिक्त शुल्क नहीं लेते।
- छोटा ट्रांजैक्शन: खाता री-एक्टिवेट होने के बाद उसे सुचारु रखने के लिए एक छोटा लेन-देन (जैसे शाखा या एटीएम के माध्यम से जमा/निकासी) किया जा सकता है।
बैंक खाते में होल्ड क्यों लगता है और इसे कैसे हटाएं?
कई बार खाते में बैलेंस होने के बावजूद स्क्रीन पर “Amount on Hold” या “Lien” दिखाई देता है, जिससे उतनी राशि की निकासी रुक जाती है।
बैंक खाते में होल्ड क्यों लगता है?
- अधूरा या पुराना KYC: लंबे समय से केवाईसी विवरण अपडेट न होने पर बैंक निकासी पर रोक लगा सकता है।
- न्यूनतम बैलेंस न होना: कुछ बैंक न्यूनतम शेष राशि न रखने पर लगने वाले सेवा शुल्क को होल्ड पर रख देते हैं (विशेषकर गैर-जन धन खाता वाले सामान्य बचत खातों में)।
- ऋण या ईएमआई बकाया: लोन की किस्त, क्रेडिट कार्ड बिल या ऑटो-डेबिट विफल होने की स्थिति में आगामी भुगतान हेतु राशि रोकी जा सकती है।
- साइबर सेल या कानूनी निर्देश: यदि खाते में किसी संदिग्ध लेन-देन की शिकायत दर्ज हुई हो, तो पुलिस या Cyber Dost (MHA) के निर्देश पर उतनी राशि होल्ड की जा सकती है।
अपने खाते से होल्ड कैसे हटाएं?
- कारण की जानकारी लें: नेट बैंकिंग, मोबाइल ऐप या शाखा जाकर ‘Hold / Lien’ का सही कारण पता करें।
- Re-KYC पूरा करें: यदि केवाईसी की कमी के कारण होल्ड है, तो शाखा में पहचान दस्तावेज जमा करते ही रोक हटा दी जाती है।
- बकाया राशि का निपटान: पेनाल्टी या ईएमआई बकाया होने पर आवश्यक धनराशि खाते में जमा करते ही होल्ड समाप्त हो जाता है।
- विवादित मामले का समाधान: यदि किसी शिकायत या जांच एजेंसी के निर्देश पर होल्ड लगा है, तो संबंधित विभाग से क्लीयरेंस मिलने के बाद बैंक शाखा द्वारा होल्ड हटाया जाता है।
बैंक खाते से होल्ड हटाने के लिए आवेदन पत्र का प्रारूप
यदि शाखा प्रबंधक को लिखित आवेदन देने की आवश्यकता हो, तो इस प्रकार आवेदन तैयार किया जा सकता है:
Plaintext
सेवा में,
शाखा प्रबंधक महोदय,
[बैंक का नाम],
[शाखा का नाम व पता]

विषय: बैंक खाता संख्या [खाता संख्या लिखें] से होल्ड हटाने के संबंध में।

महोदय,
निवेदन है कि मेरा एक बचत खाता आपकी शाखा में संचालित है, जिसका खाता क्रमांक [खाता संख्या] है। वर्तमान में मेरे खाते की शेष राशि पर होल्ड लगा हुआ है, जिससे मैं आवश्यक लेन-देन नहीं कर पा रहा/रही हूँ।

मैंने अपने खाते से संबंधित सभी आवश्यक Re-KYC दस्तावेज (पहचान व पते के प्रमाण की प्रति) इस पत्र के साथ संलग्न कर दिए हैं।

अतः आपसे अनुरोध है कि मेरे खाते के विवरण की जांच कर खाते पर लगे होल्ड को हटाने की कृपा करें, ताकि खाते का सुचारु संचालन पुनः शुरू हो सके।

धन्यवाद।

भवदीय / भवदीया
नाम: [अपना पूरा नाम]
मोबाइल नंबर: [पंजीकृत मोबाइल नंबर]
खाता संख्या: [अकाउंट नंबर]
हस्ताक्षर: [बैंक रिकॉर्ड के अनुसार]
संलग्नक: पहचान प्रमाण पत्र की प्रति, बैंक पासबुक की प्रति
Dormant Bank Account Form PDF Download
अगर आपका बैंक खाता लंबे समय से इस्तेमाल नहीं हुआ है और उसे दोबारा चालू कराने के लिए Dormant Bank Account Form की जरूरत है, तो नीचे दिए गए फॉर्म का उपयोग कर सकते हैं:
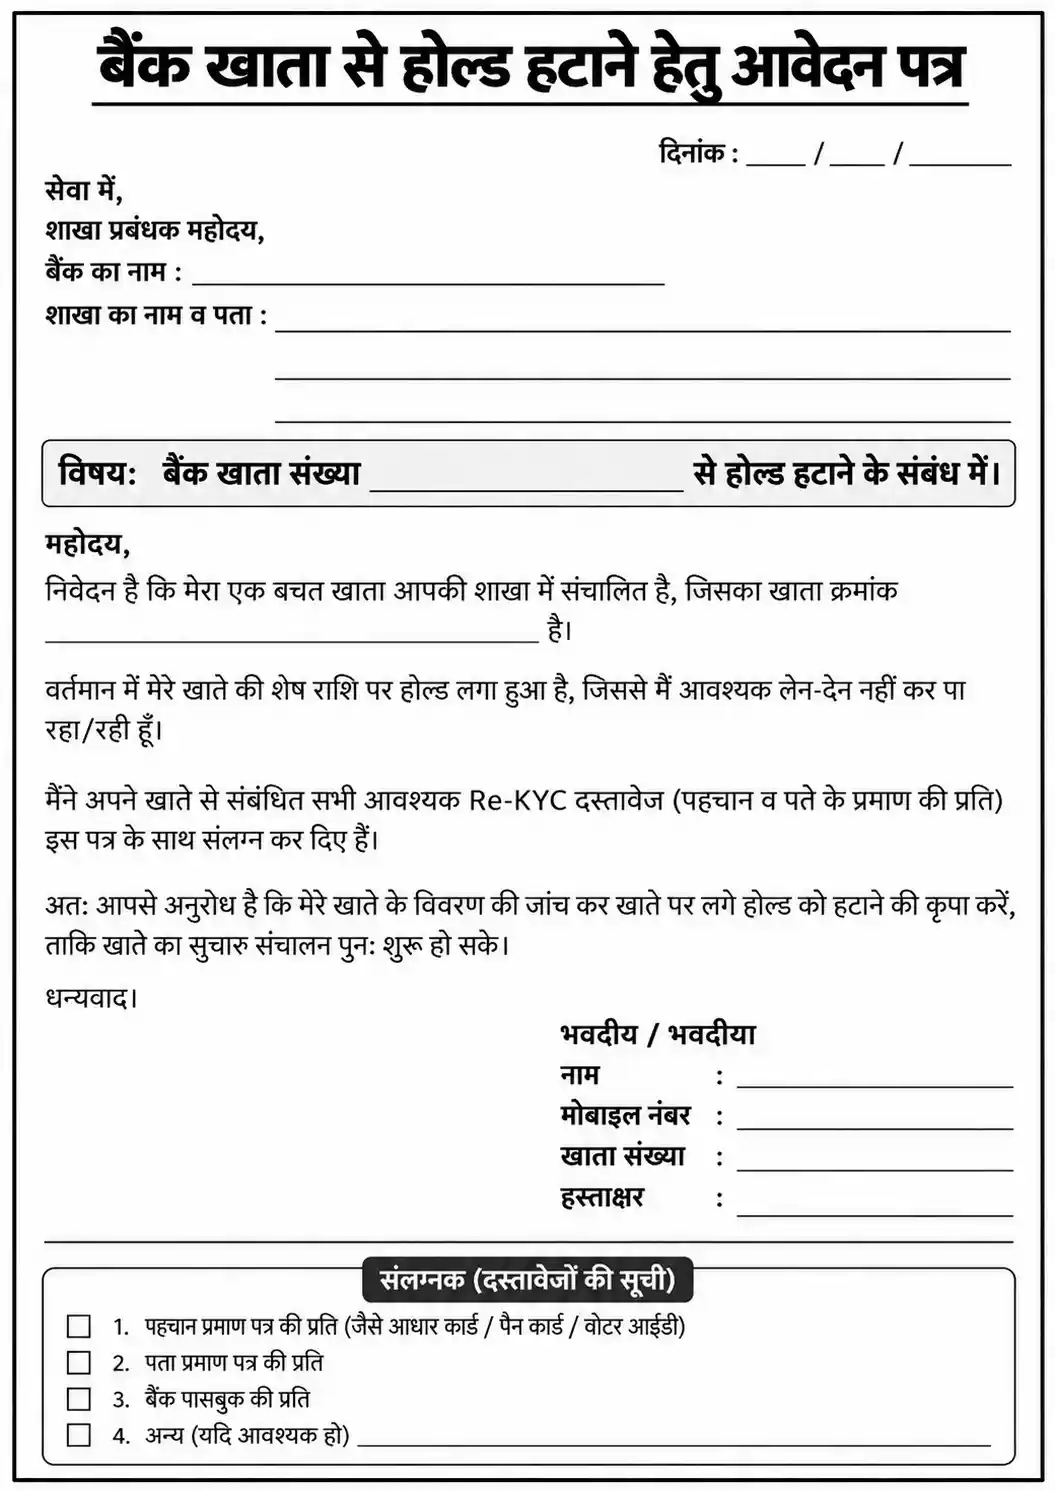
इस फॉर्म में सामान्यतः खाताधारक का नाम, बैंक एवं शाखा का नाम, खाता संख्या, मोबाइल नंबर, KYC विवरण और हस्ताक्षर जैसी जानकारी भरनी होती है। सभी जरूरी पहचान कागजात को सुरक्षित रखने के लिए आप DigiLocker का उपयोग भी कर सकते हैं। इसके अलावा, सरकारी सब्सिडी या डीबीटी योजनाओं से जुड़े खातों में लाभ सुनिश्चित करने के लिए Bank Seeding Status की जांच अवश्य कर लें।
डाउनलोड करने के बाद क्या करें?
- PDF डाउनलोड करके प्रिंट निकालें।
- मांगी गई जानकारी साफ-साफ भरें।
- आवश्यक दस्तावेजों की कॉपी संलग्न करें।
- फॉर्म पर हस्ताक्षर करें।
- इसे संबंधित बैंक शाखा में जमा करें।
- बैंक द्वारा आवश्यक सत्यापन/KYC प्रक्रिया पूरी होने के बाद खाते को सक्रिय करने की प्रक्रिया की जाती है।
नोट: अलग-अलग बैंकों का Dormant/Inactive Account Activation Form अलग हो सकता है। इसलिए संभव हो तो अपने बैंक की आधिकारिक शाखा/वेबसाइट से उपलब्ध फॉर्म को प्राथमिकता दें।
FAQ: सामान्य प्रश्नोत्तर
Account Dormant” का क्या मतलब होता है?
Account Dormant का मतलब है ऐसा बैंक खाता जिसमें लंबे समय तक ग्राहक की ओर से कोई निर्धारित लेन-देन नहीं हुआ हो। RBI के नियमों के अनुसार, लगातार दो साल तक ग्राहक-प्रेरित लेन-देन न होने पर बचत या चालू खाता Dormant यानी निष्क्रिय श्रेणी में रखा जा सकता है। खाते में जमा पैसा सामान्यतः सुरक्षित रहता है।
डॉर्मेंट अकाउंट चालू कैसे करें?
Dormant Account को दोबारा चालू करने के लिए अपनी बैंक शाखा से संपर्क करें। बैंक के निर्धारित फॉर्म के साथ पहचान और KYC दस्तावेज जमा करें। बैंक आवश्यक सत्यापन पूरा करने के बाद खाते को सक्रिय करने की प्रक्रिया करता है। कई बैंक अपनी निर्धारित प्रक्रिया के अनुसार ऑनलाइन अनुरोध की सुविधा भी देते हैं।
निष्क्रिय बैंक खाता का क्या मतलब है?
निष्क्रिय बैंक खाता वह खाता है जिसमें लंबे समय से ग्राहक की ओर से कोई योग्य लेन-देन नहीं हुआ है। बैंक के नियमों के अनुसार ऐसा खाता Inactive या Dormant हो सकता है। खाते की सही स्थिति जानने के लिए बैंक से संपर्क करना चाहिए।
बंद खाते को कैसे पुनः सक्रिय करें?
यदि बैंक खाते को निष्क्रिय घोषित किया गया है, तो संबंधित बैंक की शाखा में जाकर पुनः सक्रिय करने का अनुरोध करें। बैंक द्वारा मांगे गए KYC दस्तावेज, पहचान प्रमाण और आवश्यक फॉर्म जमा करें। सत्यापन पूरा होने पर बैंक खाते को फिर से सक्रिय कर सकता है।
पुराना बैंक खाता कैसे चालू करें?
पुराना बैंक खाता चालू कराने के लिए बैंक शाखा में खाता संख्या या उपलब्ध पुराने दस्तावेजों के साथ संपर्क करें। बैंक आपकी पहचान, KYC और खाते की मौजूदा स्थिति की जांच करेगा। यदि खाता Dormant है, तो निर्धारित प्रक्रिया पूरी करके उसे सक्रिय कराया जा सकता है। यदि खाता बंद हो चुका है या रिकॉर्ड उपलब्ध नहीं है, तो बैंक आगे का तरीका बताएगा।
बंद खाते को चालू करने के लिए आवेदन कैसे लिखें?
बैंक खाते को दोबारा सक्रिय करने के लिए शाखा प्रबंधक के नाम आवेदन लिख सकते हैं।
सेवा में,
शाखा प्रबंधक,
[बैंक का नाम], [शाखा का नाम]
विषय: निष्क्रिय बैंक खाते को पुनः सक्रिय करने हेतु आवेदन।
महोदय/महोदया,
सविनय निवेदन है कि मेरा बैंक खाता संख्या [खाता संख्या] लंबे समय से इस्तेमाल नहीं होने के कारण निष्क्रिय हो गया है। कृपया बैंक के निर्धारित नियमों के अनुसार मेरे खाते की जांच कर उसे पुनः सक्रिय करने की प्रक्रिया पूरी करने की कृपा करें। आवश्यक KYC दस्तावेज संलग्न हैं।
धन्यवाद।
भवदीय,
नाम: __________
खाता संख्या: __________
मोबाइल नंबर: __________
दिनांक: __________
हस्ताक्षर: __________
नोट: यदि खाता फ्रीज है, तो आवेदन में फ्रीज होने का कारण बताकर बैंक से आवश्यक प्रक्रिया पूछें।
10 साल तक बैंक खाते का उपयोग नहीं होने पर क्या होता है?
यदि किसी बैंक खाते में लगातार 10 साल या उससे अधिक समय तक ग्राहक-प्रेरित लेन-देन नहीं होता है, तो उसमें मौजूद पात्र जमा राशि RBI के Depositor Education and Awareness (DEA) Fund में स्थानांतरित की जा सकती है। इसका मतलब यह नहीं है कि खाताधारक का पैसा हमेशा के लिए समाप्त हो गया। पात्र खाताधारक या दावेदार बैंक के माध्यम से निर्धारित प्रक्रिया के अनुसार राशि का दावा कर सकता है।
बैंक खाते को अनफ्रीज कैसे करें?
बैंक खाते को अनफ्रीज कराने के लिए पहले पता करें कि उसे किस कारण से फ्रीज किया गया है। यदि कारण KYC से जुड़ा है, तो जरूरी दस्तावेज अपडेट करें। यदि फ्रीज किसी कानूनी आदेश, साइबर क्राइम शिकायत या जांच के कारण है, तो संबंधित बैंक और अधिकृत जांच एजेंसी के निर्देशों के अनुसार कार्रवाई करनी होगी।
अकाउंट फ्रीज कब होता है?
बैंक खाता अलग-अलग कारणों से फ्रीज किया जा सकता है, जैसे KYC संबंधी समस्या, संदिग्ध लेन-देन की जांच, कानूनी या नियामकीय निर्देश अथवा किसी अधिकृत प्राधिकरण का आदेश। हर फ्रीज का कारण एक जैसा नहीं होता। इसलिए खाते की स्थिति और लागू प्रतिबंधों की जानकारी सीधे बैंक से लेना जरूरी है।
जरूरी Official Outbound Links
1. Reserve Bank of India (RBI)
निष्क्रिय बैंक खातों के नियम और बैंक संबंधी आधिकारिक निर्देश।
लिंक टेक्स्ट: RBI के निष्क्रिय बैंक खाते संबंधी नियम
Inoperative Accounts संबंधी RBI निर्देश

Reserve Bank of India
2. RBI UDGAM Portal
10 साल या उससे अधिक समय से लावारिस जमा राशि और खातों को खोजने के लिए।
लिंक टेक्स्ट: UDGAM Portal पर पुराने बैंक खाते की राशि खोजें
m.rbi.org.in
3. RBI DEA Fund FAQ (PDF)
10 साल बाद ट्रांसफर हुई जमा राशि का दावा कैसे करें, इसकी जानकारी।
लिंक टेक्स्ट: Unclaimed Deposit का पैसा वापस पाने के RBI नियम
Reserve Bank of India
4. State Bank of India (SBI)
SBI के निष्क्रिय खाते को दोबारा सक्रिय करने की प्रक्रिया। यह लिंक SBI खाताधारकों के लिए विशेष रूप से उपयोगी है।
लिंक टेक्स्ट: SBI Dormant Account चालू करने की प्रक्रिया
SBI की आधिकारिक Reactivation Guide
ध्यान दें: फ्रीज खाते के लिए कोई एक सामान्य अनफ्रीज लिंक सभी मामलों पर लागू नहीं होता। फ्रीज होने का कारण पता करने के लिए संबंधित बैंक की आधिकारिक वेबसाइट या शाखा का उपयोग करें।
निष्कर्ष
यदि आपके बैंक खाते में लंबे समय से लेन-देन नहीं हुआ है और वह Inactive या Dormant हो गया है, तो घबराने की जरूरत नहीं है। सामान्यतः खाता दोबारा सक्रिय करने के लिए बैंक की निर्धारित प्रक्रिया के अनुसार KYC/पहचान सत्यापन और आवश्यक आवेदन पूरा करना होता है। वहीं खाते में Hold या Lien लगा है तो सबसे पहले उसका कारण पता करना जरूरी है, क्योंकि KYC, बकाया भुगतान या किसी जांच/कानूनी निर्देश के आधार पर इसकी प्रक्रिया अलग हो सकती है।
अगर किसी खाते में लंबे समय तक कोई ग्राहक-प्रेरित लेन-देन नहीं हुआ है, तो वह आगे चलकर Unclaimed Deposit की श्रेणी में भी जा सकता है। ऐसी स्थिति में भी खाताधारक या पात्र दावेदार निर्धारित प्रक्रिया के माध्यम से जमा राशि का दावा कर सकता है।
इसलिए पुराने या कम इस्तेमाल होने वाले बैंक खातों की स्थिति समय-समय पर जांचते रहें और किसी समस्या की स्थिति में संबंधित बैंक की शाखा या आधिकारिक ग्राहक सेवा से संपर्क करें।
ध्यान दें: Dormant Account, Hold/Lien और Unclaimed Deposit अलग-अलग बैंकिंग स्थितियां हैं। इनके नियम और प्रक्रिया बैंक तथा मामले की परिस्थितियों के अनुसार अलग हो सकती हैं।
अस्वीकरण (Disclaimer): यह लेख केवल सामान्य वित्तीय जानकारी और शैक्षणिक उद्देश्य के लिए लिखा गया है। बैंक खाते के संचालन, निष्क्रिय खाते को सक्रिय करने और होल्ड हटाने की प्रक्रियाएं भारतीय रिज़र्व बैंक के मास्टर निर्देशों और संबंधित बैंक की आंतरिक नीतियों के अनुसार लागू होती हैं। किसी भी विशेष समस्या के समाधान के लिए अपनी बैंक शाखा से संपर्क करें।